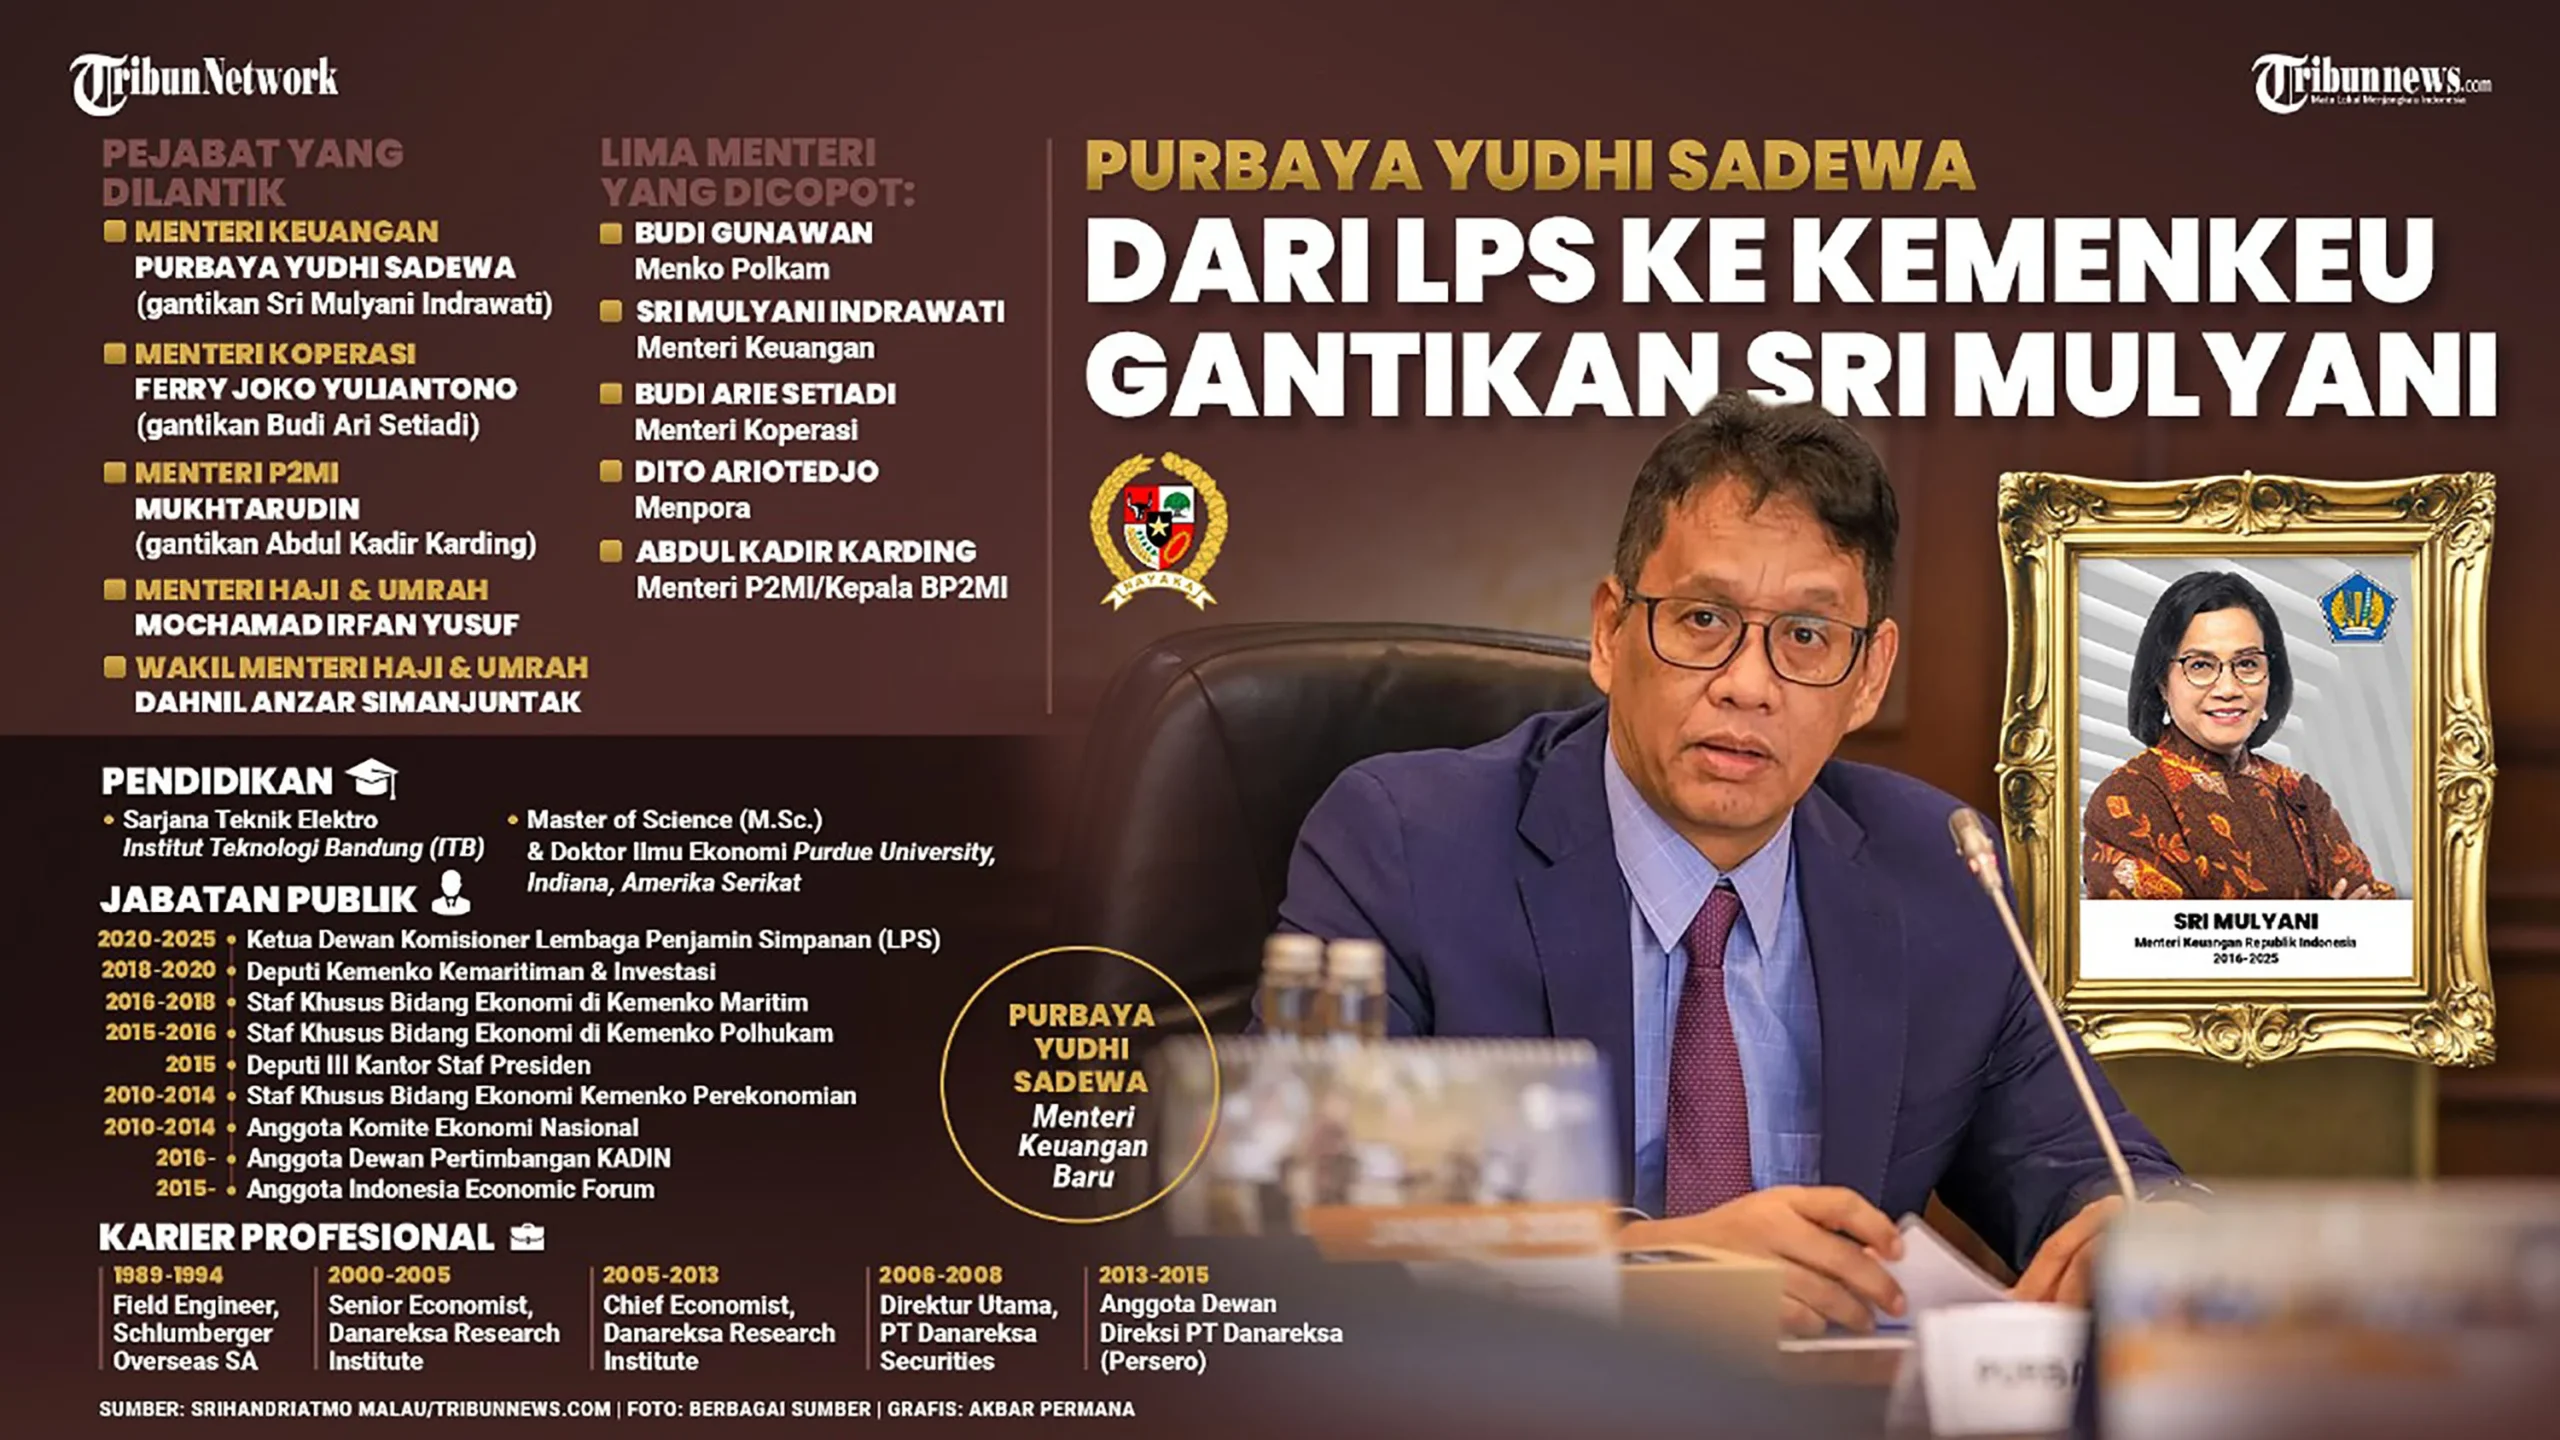
IPD – 14 April 2026 | Jakarta, 14 April 2026 – Menteri Keuangan Purbaya Yudhi Sadewa mengusulkan penyerahan kepemilikan PT Permodalan Nasional Madani (PNM) dari PT Bank Rakyat Indonesia (BRI) ke Kementerian Keuangan, sekaligus mengintegrasikan platform fintech Whoosh ke dalam struktur baru. Usulan tersebut menuai perdebatan tajam di kalangan ekonom, pengamat kebijakan publik, dan pelaku usaha mikro, kecil, serta menengah (UMKM). Sementara pemerintah menekankan potensi sinergi dan percepatan penyaluran Kredit Usaha Rakyat (KUR), para pakar menilai risiko struktural yang dapat menggangu stabilitas pembiayaan UMKM.
PNM, yang berdiri pada 1 Juni 1999 berdasarkan Peraturan Pemerintah No. 38/1999, awalnya berperan sebagai koordinator penyaluran kredit program melalui lembaga mitra. Sejak 2000, PNM menjadi salah satu BUMN yang mengelola Kredit Likuiditas Bank Indonesia (KLBI) bersama BRI dan Bank Tabungan Negara (BTN). Pada 2021, saham Seri B PNM dialihkan sepenuhnya ke BRI, menjadikannya anak perusahaan BRI yang fokus pada layanan mikro melalui Unit Layanan Modal Mikro (ULaMM) dan produk Mekaar.
Rencana Purbaya mengusulkan agar PNM dijadikan Badan Layanan Umum (BLU) di bawah Kemenkeu, dengan tujuan memperkuat peran negara dalam penyaluran kredit ke UMKM. Di samping itu, pemerintah berencana mengintegrasikan platform fintech Whoosh — sebuah aplikasi berbasis digital yang menyediakan layanan pinjaman cepat untuk usaha kecil — ke dalam ekosistem PNM yang baru. Pendekatan ini diharapkan dapat memodernisasi proses kredit, memanfaatkan data digital, serta memperluas jangkauan layanan ke daerah‑daerah terpencil.
Namun, ekonom menilai bahwa perpindahan kepemilikan dan integrasi teknologi tersebut menyimpan beberapa risiko signifikan:
- Keterbatasan kapabilitas operasional Kemenkeu: Kementerian Keuangan tidak memiliki pengalaman operasional di sektor pembiayaan mikro seperti BRI. Peralihan fungsi manajerial dapat menimbulkan penurunan kualitas layanan selama fase transisi.
- Ketergantungan pada teknologi fintech: Whoosh masih dalam tahap pertumbuhan dengan model penilaian kredit berbasis algoritma yang belum terbukti konsisten dalam menilai kelayakan usaha mikro tradisional yang sering kali tidak memiliki catatan kredit digital.
- Risiko regulasi dan tata kelola: Menggabungkan entitas BUMN dengan fintech swasta menimbulkan tantangan dalam hal kepatuhan regulasi, perlindungan data, serta pengawasan internal yang berbeda antara BUMN dan startup.
- Dampak pada jaringan cabang: PNM memiliki jaringan fisik di enam kota utama (Bandung, Surabaya, Makassar, Semarang, Medan, Padang) serta unit ULaMM di beberapa daerah. Integrasi yang mengedepankan layanan digital dapat mengurangi keberadaan cabang fisik, menyulitkan UMKM yang masih bergantung pada interaksi tatap muka.
Selain risiko operasional, para analis menyoroti implikasi fiskal. Penyerahan aset PNM ke Kemenkeu berarti pemerintah harus menanggung beban operasional dan potensi kerugian jika portofolio kredit tidak berjalan baik. Pada tahun-tahun terakhir, PNM mencatat penurunan rasio non‑performing loan (NPL) menjadi 2,3 persen, namun peningkatan eksposur pada sektor informal tetap menjadi tantangan.
Di sisi lain, pendukung rencana berargumen bahwa integrasi Whoosh dapat mempercepat digitalisasi pembiayaan UMUM, mengurangi biaya administrasi, dan meningkatkan inklusi keuangan. Platform fintech mampu memproses aplikasi dalam hitungan menit, memanfaatkan data alternatif seperti riwayat transaksi e‑commerce, sehingga membuka peluang bagi pelaku usaha yang tidak terdaftar di bank konvensional.
Untuk menilai kelayakan kebijakan, beberapa lembaga independen menyarankan langkah mitigasi berikut:
- Mengadakan uji coba pilot di tiga wilayah dengan karakteristik UMKM yang berbeda (Jawa Barat, Sumatera Utara, dan Papua) selama enam bulan sebelum peluncuran nasional.
- Mengembangkan kerangka tata kelola gabungan yang melibatkan regulator Otoritas Jasa Keuangan (OJK), Kementerian Keuangan, dan perwakilan BRI untuk memastikan standar kepatuhan yang konsisten.
- Menetapkan mekanisme pengawasan NPL khusus untuk portofolio fintech yang terintegrasi, termasuk laporan bulanan dan audit independen.
- Menjaga keberadaan unit layanan fisik di daerah dengan akses internet terbatas, setidaknya selama tiga tahun pertama, untuk menjamin transisi yang inklusif.
Kesimpulannya, meski niat pemerintah untuk memperkuat pembiayaan UMKM melalui sinergi antara PNM dan Whoosh terkesan progresif, eksekusi kebijakan tersebut memerlukan perencanaan matang, mitigasi risiko yang komprehensif, serta koordinasi lintas lembaga yang solid. Tanpa langkah tersebut, potensi kegagalan dapat berujung pada penurunan akses kredit bagi jutaan pelaku usaha mikro, yang pada gilirannya akan memperlambat pertumbuhan ekonomi nasional.