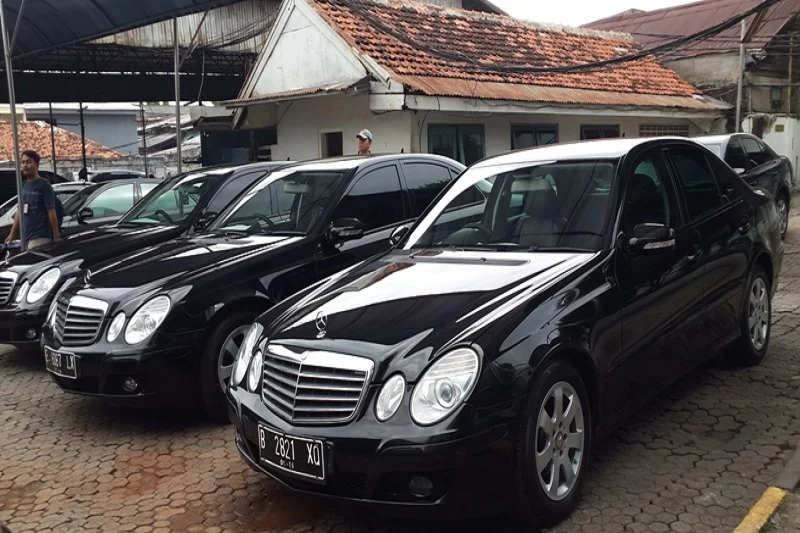
IPD – 30 Maret 2026 | Penawaran mobil dengan harga jauh di bawah pasar selalu menjadi magnet bagi banyak pembeli, terutama di tengah kondisi ekonomi yang menuntut penghematan. Namun, di balik harga yang tampak menggiurkan, tersembunyi risiko legal, administratif, dan finansial yang dapat menjerat pembeli baru menjadi korban penipuan atau beban biaya tak terduga.
Pasar mobil Low Cost Green Car (LCGC) pada tahun 2025‑2026 menunjukkan harga baru berkisar antara Rp140 juta hingga Rp200 juta. Karena selisih harga yang signifikan, mobil bekas LCGC menjadi pilihan populer, namun banyak penjual memanfaatkan ketidaktahuan calon pembeli tentang dokumen kendaraan. Data Badan Pusat Statistik mencatat rata‑rata upah bulanan pekerja Indonesia hanya Rp3,33 juta, jauh di bawah Upah Minimum Provinsi Jakarta (Rp5,73 juta). Dengan gaji tersebut, kemampuan finansial untuk membeli mobil baru masih terbatas.
Berikut tujuh risiko utama yang sering muncul ketika membeli mobil dengan harga terlalu murah:
- Status kepemilikan bermasalah: Dokumen seperti BPKB atau STNK yang tidak lengkap atau dipalsukan dapat membuat proses balik nama menjadi berlarut‑larut, bahkan berujung pada sengketa hukum.
- Biaya perbaikan dokumen: Mengurus dokumen tambahan, mencari pemilik lama, atau melunasi tunggakan pajak dapat memakan waktu dan biaya yang tidak sedikit.
- Kesulitan perpanjangan STNK dan pajak tahunan: Tanpa dokumen yang sah, kendaraan tidak dapat diproses secara administratif, meningkatkan risiko tilang dan penyitaan.
- Modus penipuan berbasis harga murah: Penjual nakal sering menyembunyikan fakta bahwa mobil tersebut pernah terlibat dalam kecelakaan, pencurian, atau pelanggaran hukum.
- Beban administrasi berulang: Proses balik nama yang berulang-ulang menambah beban kerja dan biaya notaris, biaya balik nama, serta denda administrasi.
- Kerugian finansial jangka panjang: Mobil yang tidak memiliki dokumen lengkap dapat menurunkan nilai jual kembali secara drastis.
- Risiko hukum bagi pemilik baru: Jika kendaraan terbukti memiliki masalah kepemilikan, pemilik baru dapat dijadikan pihak yang bertanggung jawab atas denda atau klaim pihak ketiga.
Selain risiko legal, pertimbangan keuangan juga sangat penting. Menggunakan prinsip 20/30/50, cicilan mobil sebaiknya tidak melebihi 30% dari pendapatan bersih bulanan. Contohnya, untuk mobil LCGC dengan harga OTR Rp140 juta dan tenor lima tahun, cicilan diperkirakan Rp2,6 juta per bulan. Dengan rasio 30%, pendapatan minimal yang dibutuhkan adalah Rp8,6 juta. Namun, biaya operasional (bahan bakar, perawatan, parkir, tol, pajak, asuransi) diperkirakan tambahan Rp2,6 juta per bulan. Total kebutuhan bulanan menjadi sekitar Rp5,2 juta, yang jika dibagi 30% menuntut pendapatan sekitar Rp17,3 juta per bulan.
| Elemen | Biaya (juta Rp) |
|---|---|
| Cicilan per bulan | 2,6 |
| Bahan bakar | 1,0 |
| Perawatan rutin | 0,5 |
| Parkir | 0,3 |
| Tol | 0,5 |
| Pajak kendaraan | 0,1 |
| Asuransi | 0,2 |
| Total bulanan | 5,2 |
Dengan total kebutuhan bulanan Rp5,2 juta, rasio 30% mengharuskan penghasilan minimal Rp17,3 juta. Bagi sebagian besar pekerja, angka ini masih di luar jangkauan, sehingga membeli mobil dengan harga murah namun dokumen tidak lengkap justru dapat memperparah beban keuangan.
Untuk menghindari jebakan tersebut, pembeli disarankan melakukan langkah‑langkah berikut:
- Periksa keabsahan BPKB dan STNK di Samsat setempat sebelum menandatangani perjanjian.
- Pastikan nomor rangka (VIN) dan nomor mesin cocok dengan dokumen.
- Mintalah riwayat kepemilikan dan cek apakah ada tunggakan pajak atau denda.
- Lakukan inspeksi fisik menyeluruh, termasuk cek cat, bodi, dan mesin.
- Gunakan jasa notaris atau konsultan otomotif yang berpengalaman untuk proses balik nama.
- Hitung total biaya (cicilan + operasional) dan pastikan rasio tidak melebihi 30% pendapatan.
- Jika harga terlalu murah dibandingkan pasar, waspadai kemungkinan adanya masalah tersembunyi.
Kesimpulannya, godaan harga murah pada mobil bekas dapat berujung pada serangkaian masalah mulai dari dokumen yang tidak sah hingga beban keuangan yang berat. Memastikan keabsahan dokumen, memperhitungkan total biaya kepemilikan, dan menyesuaikan dengan kemampuan finansial pribadi adalah langkah krusial agar investasi pada kendaraan tidak berbalik menjadi beban.