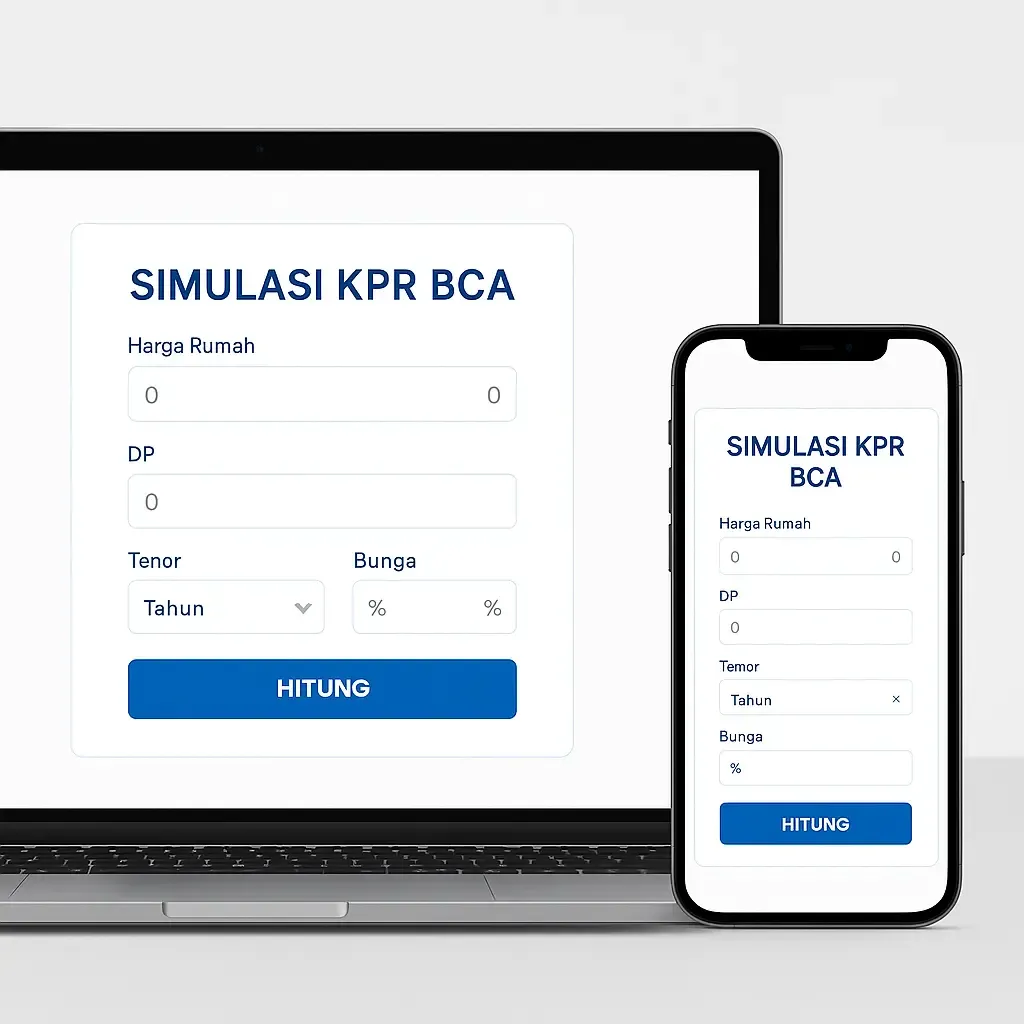
IPD – 31 Maret 2026 | Memiliki rumah impian melalui Kredit Pemilikan Rumah (KPR) memang menjadi tujuan utama banyak keluarga. Namun, tanpa perhitungan matang, cicilan KPR dapat berbalik menjadi beban yang mengancam kestabilan keuangan. Berikut ini panduan lengkap cara menghitung cicilan KPR secara aman, strategi pengajuan yang efektif, serta opsi tabungan kontraktual yang kini dipertimbangkan pemerintah.
1. Mengukur Debt-to-Income Ratio (DTI)
Patokan utama menilai kesehatan utang adalah DTI, yaitu perbandingan total cicilan bulanan dengan penghasilan kotor. Rasio di bawah 36 % dianggap aman karena masih menyisakan ruang untuk kebutuhan hidup, tabungan, dan dana darurat. Jika DTI mendekati 43 %, risiko keuangan mulai meningkat, dan di atas 50 % dapat menimbulkan tekanan serius.
| Penghasilan Bulanan (Rp) | Total Cicilan Ideal (36%) | Total Cicilan (43%) | Total Cicilan (50%) |
|---|---|---|---|
| 10.000.000 | 3.600.000 | 4.300.000 | 5.000.000 |
| 15.000.000 | 5.400.000 | 6.450.000 | 7.500.000 |
Contoh di atas membantu calon debitur menyesuaikan nilai cicilan KPR dengan penghasilan mereka.
2. Langkah Praktis Menghitung Cicilan KPR
- Identifikasi nilai rumah yang diinginkan dan uang muka (biasanya 20 % dari harga rumah).
- Hitung sisa pinjaman: Harga rumah – Uang muka.
- Tentukan tenor (jangka waktu) KPR, umumnya 10‑30 tahun.
- Gunakan suku bunga tetap atau mengambang yang ditawarkan bank.
- Aplikasikan rumus anuitas: Cicilan = P × r × (1+r)^n / [(1+r)^n – 1], dengan P = pokok pinjaman, r = suku bunga bulanan, n = jumlah bulan.
Misalnya, rumah Rp600 juta, uang muka Rp120 juta, sisa pinjaman Rp480 juta, tenor 15 tahun, suku bunga 8,5 % per tahun (0,7083 % per bulan). Cicilan bulanan menjadi sekitar Rp4,672.000, yang masih berada di bawah batas DTI 36 % bagi penghasilan Rp13 juta per bulan.
3. Strategi Pengajuan KPR yang Efektif
- Siapkan dokumen lengkap: slip gaji tiga bulan terakhir, rekening koran, NPWP, dan surat keterangan kerja.
- Perbaiki skor kredit dengan melunasi tagihan kartu kredit tepat waktu.
- Gunakan program bantuan pemerintah, seperti Bantuan Stimulan Perumahan Swadaya (BSPS) yang dikelola oleh bank bjb. Program ini menyalurkan dana sebesar Rp20 juta per rumah bagi 35.000 rumah tidak layak di Jawa Barat, total Rp700 miliar.
- Manfaatkan tabungan kontraktual (Contractual Savings) sebagai alternatif menabung secara sukarela sebelum mengajukan KPR. Skema ini sudah sukses di negara‑negara Eropa, misalnya Jerman dan Perancis, dan kini dipelajari oleh Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera).
Melalui contractual savings, nasabah menabung sejumlah yang telah disepakati selama periode tertentu, kemudian berhak menerima pinjaman dengan suku bunga di bawah tingkat komersial untuk pembelian rumah. Model ini mengurangi ketidakpastian bagi lembaga keuangan dan memberi kepastian bagi penabung.
4. Mengintegrasikan Program Pemerintah dan Tabungan Kontraktual
Jika Anda berada di Jawa Barat, program BSPS dari bank bjb dapat dipadukan dengan contractual savings. Simpanan sukarela di BP Tapera dapat meningkatkan peluang mendapatkan bantuan dana BSPS, sementara pinjaman tambahan dengan bunga rendah dapat melengkapi kebutuhan pembiayaan rumah.
5. Menghindari Utang Berbahaya
Utang dianggap berbahaya bila:
- Cicilan melebihi 36‑43 % penghasilan.
- Digunakan untuk konsumsi non‑produktif, seperti kartu kredit berbunga tinggi.
- Sering terjadi keterlambatan pembayaran atau harus meminjam lagi untuk melunasi utang sebelumnya.
Dengan mematuhi patokan di atas, cicilan KPR tidak hanya terjangkau, tetapi juga mendukung tujuan keuangan jangka panjang, seperti menabung untuk dana darurat atau investasi.
Kesimpulannya, menghitung cicilan KPR secara cermat, memperhatikan DTI, memanfaatkan program pemerintah, dan mempertimbangkan tabungan kontraktual dapat menjadikan kepemilikan rumah sebuah langkah aman dan strategis dalam mengelola keuangan keluarga.