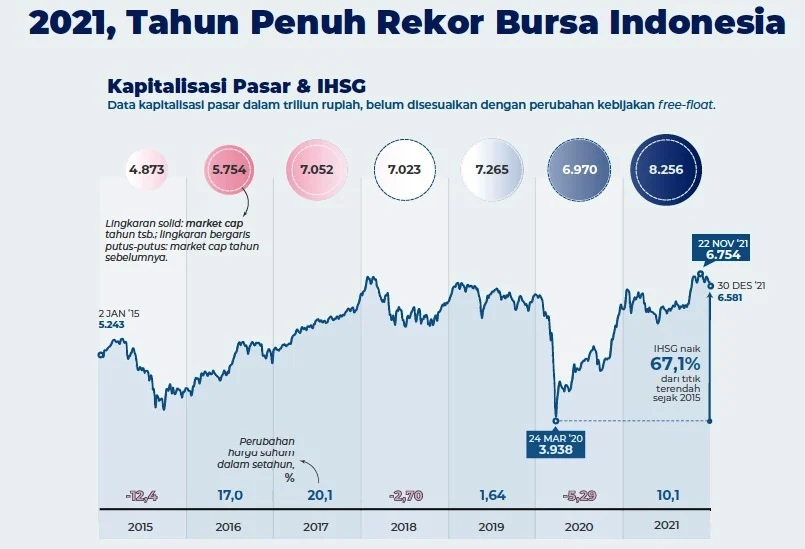
IPD – 28 Maret 2026 | Indeks Harga Saham Gabungan (IHSG) menutup pekan perdagangan 23-27 Maret 2026 pada level 7.097,057, menandakan penurunan tipis sebesar 0,14% dibandingkan penutupan sebelumnya di 7.106,839. Penurunan ini sekaligus membawa kapitalisasi pasar Bursa Efek Indonesia (BEI) turun 0,24% menjadi Rp12,516 triliun, menurun dari Rp12,547 triliun pekan lalu.
Menurut Sekretaris Perusahaan BEI, Kautsar Primadi Nurahmad, aktivitas perdagangan mengalami dinamika signifikan. Rata‑rata frekuensi transaksi harian naik 9,01% menjadi 1,73 juta kali, meningkat dari 1,59 juta kali pada pekan sebelumnya. Nilai transaksi harian rata‑rata pun mencatat kenaikan tajam 15,27%, mencapai Rp23,33 triliun dibandingkan Rp20,24 triliun sebelumnya. Sementara itu, volume transaksi harian mengalami penurunan 4,81% menjadi 28,31 miliar lembar saham, turun dari 29,74 miliar lembar pada pekan sebelumnya.
Investor asing pada Jumat, 27 Maret, mencatatkan aliran keluar bersih sebesar Rp1,76 triliun. Secara akumulatif sejak awal tahun, aliran keluar bersih oleh investor asing telah mencapai Rp30,88 triliun, mencerminkan sentimen hati-hati di tengah ketidakpastian global dan domestik.
Sektor‑sektor saham menunjukkan pola yang beragam. Empat sektor mengalami tekanan: Basic Materials turun 2,84%, perawatan kesehatan melemah 0,77%, sektor keuangan turun 0,50%, dan teknologi turun 0,86%. Di sisi lain, sektor energi menjadi pendorong utama dengan kenaikan 2,45%, diikuti oleh sektor industri (naik 1,71%) dan consumer non‑siklikal (naik 2,14%). Consumer siklikal mencatat pertumbuhan 1,11%, properti dan real estate naik tipis 0,10%, serta infrastruktur meningkat 0,45%. Transportasi dan logistik menonjol dengan lonjakan 5,78%, menjadi sektor dengan kenaikan terbesar selama pekan tersebut.
Daftar saham yang paling banyak mengalami penurunan selama periode ini menyoroti tekanan pada beberapa perusahaan. Pada peringkat pertama, PT Rockfields Properti Indonesia Tbk (ROCK) terjun turun 30,40%. Diikuti oleh PT Alakasa Industrindo Tbk (ALKA) yang melemah 27,67%, serta PT Dwi Guna Laksana Tbk (DWGL) yang mencatat penurunan 17,31%.
| Sektor | Perubahan (%) |
|---|---|
| Energi | +2,45 |
| Transportasi & Logistik | +5,78 |
| Industri | +1,71 |
| Consumer Non‑Siklikal | +2,14 |
| Consumer Siklikal | +1,11 |
| Properti & Real Estate | +0,10 |
| Infrastruktur | +0,45 |
| Basic Materials | -2,84 |
| Kesehatan | -0,77 |
| Keuangan | -0,50 |
| Teknologi | -0,86 |
Data tersebut menunjukkan bahwa meskipun IHSG berada dalam zona koreksi tipis, dinamika sektor tetap beragam. Kenaikan signifikan di sektor energi dan transportasi mengindikasikan optimisme terhadap pemulihan permintaan energi serta peningkatan aktivitas logistik domestik, sementara tekanan pada sektor bahan dasar dan keuangan mencerminkan kekhawatiran atas volatilitas komoditas dan kebijakan moneter.
Secara keseluruhan, pasar modal Indonesia masih menunjukkan likuiditas yang cukup kuat, terbukti dari peningkatan frekuensi dan nilai transaksi harian. Namun, tekanan aliran keluar investor asing menandakan perlunya kebijakan yang dapat menstabilkan sentimen pasar, terutama dalam menghadapi faktor eksternal seperti kebijakan moneter global dan kondisi geopolitik.
Para pelaku pasar diharapkan memperhatikan pergerakan sektor yang menunjukkan momentum positif, khususnya energi dan logistik, sambil tetap waspada terhadap risiko yang muncul dari sektor yang mengalami tekanan. Pemantauan ketat terhadap data ekonomi makro dan kebijakan pemerintah akan menjadi kunci dalam menilai arah pergerakan IHSG ke depan.