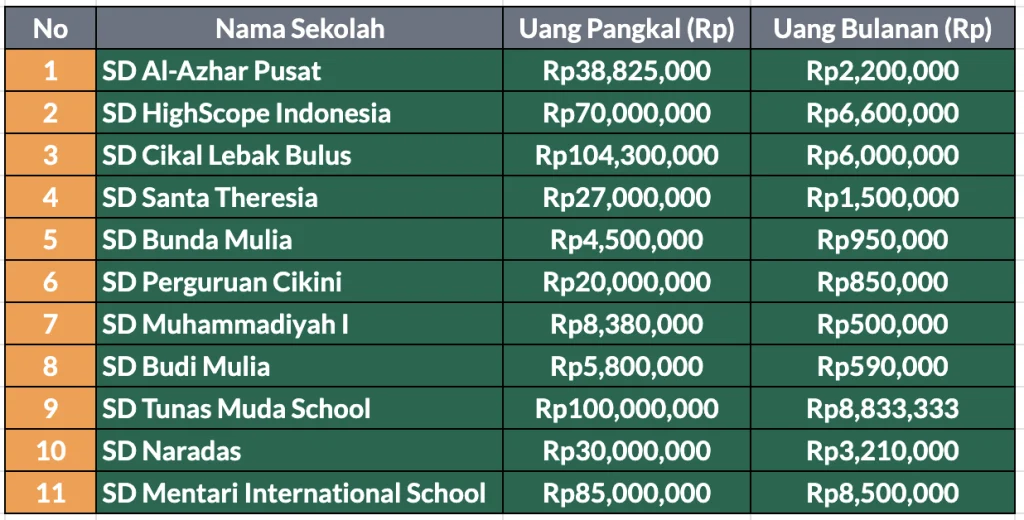
IPD – 26 Maret 2026 | Biaya pendidikan di Indonesia terus melaju ke atas, mulai dari uang pangkal sekolah dasar hingga biaya per semester di perguruan tinggi. Kenaikan ini tidak lepas dari tekanan inflasi umum, kebijakan tarif, serta peningkatan standar fasilitas belajar. Bagi orang tua dan profesional muda, menyiapkan dana pendidikan anak menjadi tantangan yang menuntut perencanaan keuangan matang.
Menghitung Estimasi Kebutuhan Dana Pendidikan 2026
Langkah pertama adalah merumuskan estimasi biaya total yang dibutuhkan hingga anak menyelesaikan pendidikan tinggi. Metode sederhana melibatkan tiga variabel utama:
- Biaya Pendidikan Saat Ini (B): nilai uang pangkal, uang sekolah, dan biaya kuliah per semester pada tahun perencanaan.
- Durasi Pendidikan (Y): jumlah tahun yang akan ditempuh, misalnya 12 tahun dari SD hingga S1.
- Proyeksi Inflasi Pendidikan (I): tingkat kenaikan tahunan khusus sektor pendidikan, biasanya berada di kisaran 5‑7% per tahun.
Rumus perkiraan total dana (T) dapat dituliskan sebagai:
T = B × [(1+I)^Y – 1] / I
Contoh praktis: bila biaya rata‑rata per tahun saat ini Rp30 juta, durasi 12 tahun, dan inflasi pendidikan diprediksi 6%, maka:
T = 30.000.000 × [(1+0,06)^12 – 1] / 0,06 ≈ Rp 571 juta.
Menghadapi Inflasi dan Menjaga Daya Beli Dana
Inflasi menggerus nilai riil dana yang disisihkan. Oleh karena itu, strategi investasi harus diarahkan pada instrumen yang mampu menghasilkan imbal hasil di atas tingkat inflasi. Beberapa pilihan yang relevan antara lain:
- Reksa Dana Pasar Uang atau Obligasi: memberikan likuiditas tinggi dengan imbal hasil biasanya 4‑6% per tahun.
- Produk Tabungan Pendidikan Berbasis Bunga Kompetitif: biasanya ditawarkan oleh bank dengan tambahan fasilitas asuransi.
- Investasi Saham atau ETF Pendidikan: berpotensi menghasilkan 8‑12% namun dengan risiko lebih tinggi, cocok untuk jangka panjang.
Penting untuk menyesuaikan profil risiko keluarga. Kombinasi beberapa instrumen (strategi diversifikasi) dapat menyeimbangkan antara keamanan dan pertumbuhan nilai.
Pemanfaatan Pembiayaan Produktif
Bank Oke Indonesia (OK Bank) menyoroti bahwa pembiayaan pendidikan dapat menjadi pinjaman produktif bila digunakan secara bijak. Eko Andhika Kotama, Kepala Departemen Retail Business Development, menegaskan bahwa fasilitas pinjaman yang terstruktur dapat menutupi kebutuhan dana talangan tanpa mengganggu arus kas keluarga, asalkan ada rencana pelunasan yang realistis.
Beberapa tips memanfaatkan pembiayaan secara produktif:
- Ajukan pinjaman dengan tenor yang selaras dengan jadwal pembayaran biaya kuliah.
- Manfaatkan suku bunga tetap atau promo bunga rendah untuk mengurangi beban biaya bunga.
- Gunakan dana pinjaman khusus untuk biaya yang tidak dapat ditutup oleh tabungan, sehingga tabungan tetap berfungsi sebagai investasi.
Langkah Praktis Menyiapkan Dana Pendidikan
Berikut rangkaian tindakan yang dapat diambil orang tua mulai awal tahun 2026:
- Mulai Menyisihkan Sejak Dini: Bahkan Rp100 ribu per bulan dapat terakumulasi signifikan dengan bunga majemuk.
- Gunakan Kalkulator Dana Pendidikan: Banyak aplikasi perbankan menyediakan fitur simulasi otomatis.
- Revisi Rencana Setiap Tahun: Sesuaikan dengan perubahan biaya aktual dan tingkat inflasi yang terjadi.
- Libatkan Anak dalam Perencanaan: Edukasikan pentingnya menabung dan mengelola keuangan sejak usia dini.
Dengan menggabungkan perhitungan estimasi yang berbasis data, investasi yang mengalahkan inflasi, dan pemanfaatan fasilitas pembiayaan yang terkontrol, keluarga dapat menyiapkan dana pendidikan yang cukup untuk menutupi biaya kuliah di tahun 2026 maupun seterusnya.
Kesimpulannya, persiapan dana pendidikan bukan sekadar menabung, melainkan mengintegrasikan perencanaan keuangan, strategi investasi, dan kebijakan pembiayaan yang selaras dengan kondisi ekonomi. Pendekatan holistik ini membantu mengurangi beban keuangan, memastikan kelancaran proses belajar, dan mendukung pencapaian masa depan generasi muda Indonesia.