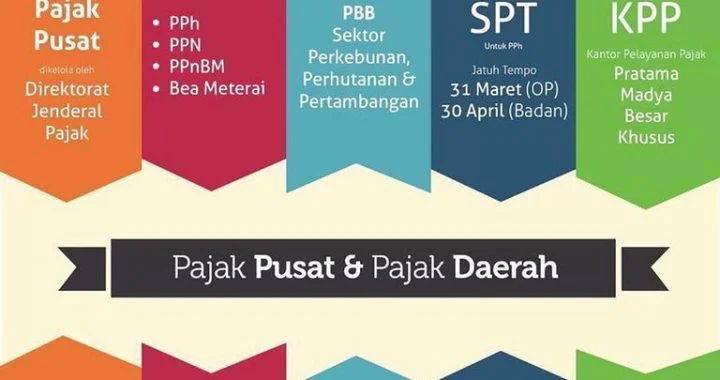
IPD – 18 Maret 2026 | Indonesia memiliki sistem perpajakan yang kompleks, terbagi antara pajak yang dikelola oleh pemerintah pusat dan pajak yang menjadi tanggung jawab pemerintah daerah. Memahami perbedaan, jenis, serta kewajiban pelaporan pajak menjadi hal krusial bagi wajib pajak, baik orang pribadi maupun badan usaha, untuk menghindari sanksi dan berkontribusi pada pembangunan nasional.
Pajak Pusat: Pilar Pendanaan Negara
Pajak pusat dikelola oleh Direktorat Jenderal Pajak (DJP) dan mencakup sebagian besar sumber penerimaan negara. Berikut beberapa jenis pajak pusat yang paling utama:
- Pajak Penghasilan (PPh): dikenakan atas penghasilan yang diterima atau diperoleh wajib pajak orang pribadi dan badan. PPh terbagi menjadi beberapa tarif, tergantung pada besaran penghasilan.
- Pajak Pertambahan Nilai (PPN): pajak konsumsi yang dibebankan pada barang dan jasa kena pajak pada setiap tahap produksi dan distribusi.
- Pajak Penghasilan Badan (PPh Badan): khusus untuk perusahaan dengan tarif standar 22% (pada 2026) yang dapat berubah sesuai kebijakan fiskal.
- Pajak Penjualan Barang Mewah (PPnBM): dikenakan pada barang-barang mewah seperti mobil sport, perhiasan, dan barang elektronik berharga tinggi.
- Pajak Ekspor dan Impor: mengatur pungutan atas barang yang keluar masuk wilayah Indonesia.
Pajak Daerah: Sumber Pendapatan Pemerintah Lokal
Pajak daerah dikelola oleh pemerintah provinsi, kabupaten, atau kota. Pajak ini menyesuaikan dengan kebutuhan dan kebijakan daerah masing‑masing. Jenis pajak daerah yang paling umum meliputi:
- Pajak Bumi dan Bangunan (PBB): dipungut atas kepemilikan atau hak atas tanah dan bangunan. Nilai pajak ditentukan berdasarkan Nilai Jual Objek Pajak (NJOP).
- Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB): dikenakan saat terjadi transaksi jual‑beli properti, biasanya sebesar 5% dari nilai transaksi dikurangi Nilai Perolehan Tidak Kena Pajak (NPOPTKP).
- Pajak Reklame: berlaku untuk pemasangan iklan di ruang publik, baik di jalan, gedung, atau media elektronik.
- Pajak Parkir: dipungut pada fasilitas parkir yang dikelola oleh pemerintah daerah, terutama di pusat kota.
- Pajak Hotel dan Restoran (PPh Hotel & Restoran): dikenakan pada layanan akomodasi dan penyajian makanan/minuman.
Kewajiban Pelaporan Pajak dan Batas Waktu
Setiap tahun wajib pajak di Indonesia harus menyampaikan Surat Pemberitahuan (SPT) Tahunan. Batas waktu pelaporan berbeda antara orang pribadi dan badan, serta ada pengecualian untuk Aparatur Sipil Negara (ASN) yang biasanya harus melaporkan lebih awal. Keterlambatan pelaporan dapat mengakibatkan sanksi administratif berupa denda atau bunga, bahkan sanksi pidana bagi pelanggaran berat.
Proses pelaporan kini difasilitasi oleh sistem self‑assessment yang memungkinkan wajib pajak menghitung, membayar, dan melaporkan sendiri kewajiban perpajakan. Sistem Coretax, misalnya, menyediakan data otomatis (pre‑populated) dari pihak pemotong, namun tetap mengharuskan pengisian manual untuk beberapa jenis penghasilan, antara lain:
- Penghasilan dari usaha sendiri.
- Pekerjaan bebas (freelance) yang tidak memiliki bukti potong.
- Penghasilan dalam negeri lainnya yang tidak tercatat otomatis.
- Penghasilan luar negeri.
- Penghasilan yang bukan objek pajak namun tetap harus dilaporkan.
Pentingnya Kepatuhan Pajak
Kepatuhan dalam melaporkan dan membayar pajak tidak hanya menghindarkan wajib pajak dari sanksi, tetapi juga memperkuat kepercayaan publik terhadap sistem perpajakan. Pendapatan pajak menjadi sumber utama pembiayaan program‑program pembangunan, mulai dari infrastruktur, pendidikan, kesehatan, hingga subsidi sosial.
Selain itu, kepatuhan pajak meningkatkan reputasi perusahaan di mata investor dan lembaga keuangan. Perusahaan yang transparan dalam pelaporan pajak cenderung memperoleh akses lebih mudah ke pembiayaan dan peluang bisnis.
Kesimpulan
Memahami perbedaan antara pajak pusat dan pajak daerah, serta jenis‑jenis pajak yang termasuk dalam masing‑masing kategori, merupakan langkah awal bagi wajib pajak untuk melaksanakan kewajiban secara tepat waktu dan akurat. Dengan memanfaatkan fasilitas pelaporan digital, memperhatikan batas waktu, serta menyesuaikan pengisian manual untuk jenis penghasilan tertentu, wajib pajak dapat menghindari sanksi dan berkontribusi secara optimal pada pembangunan nasional.