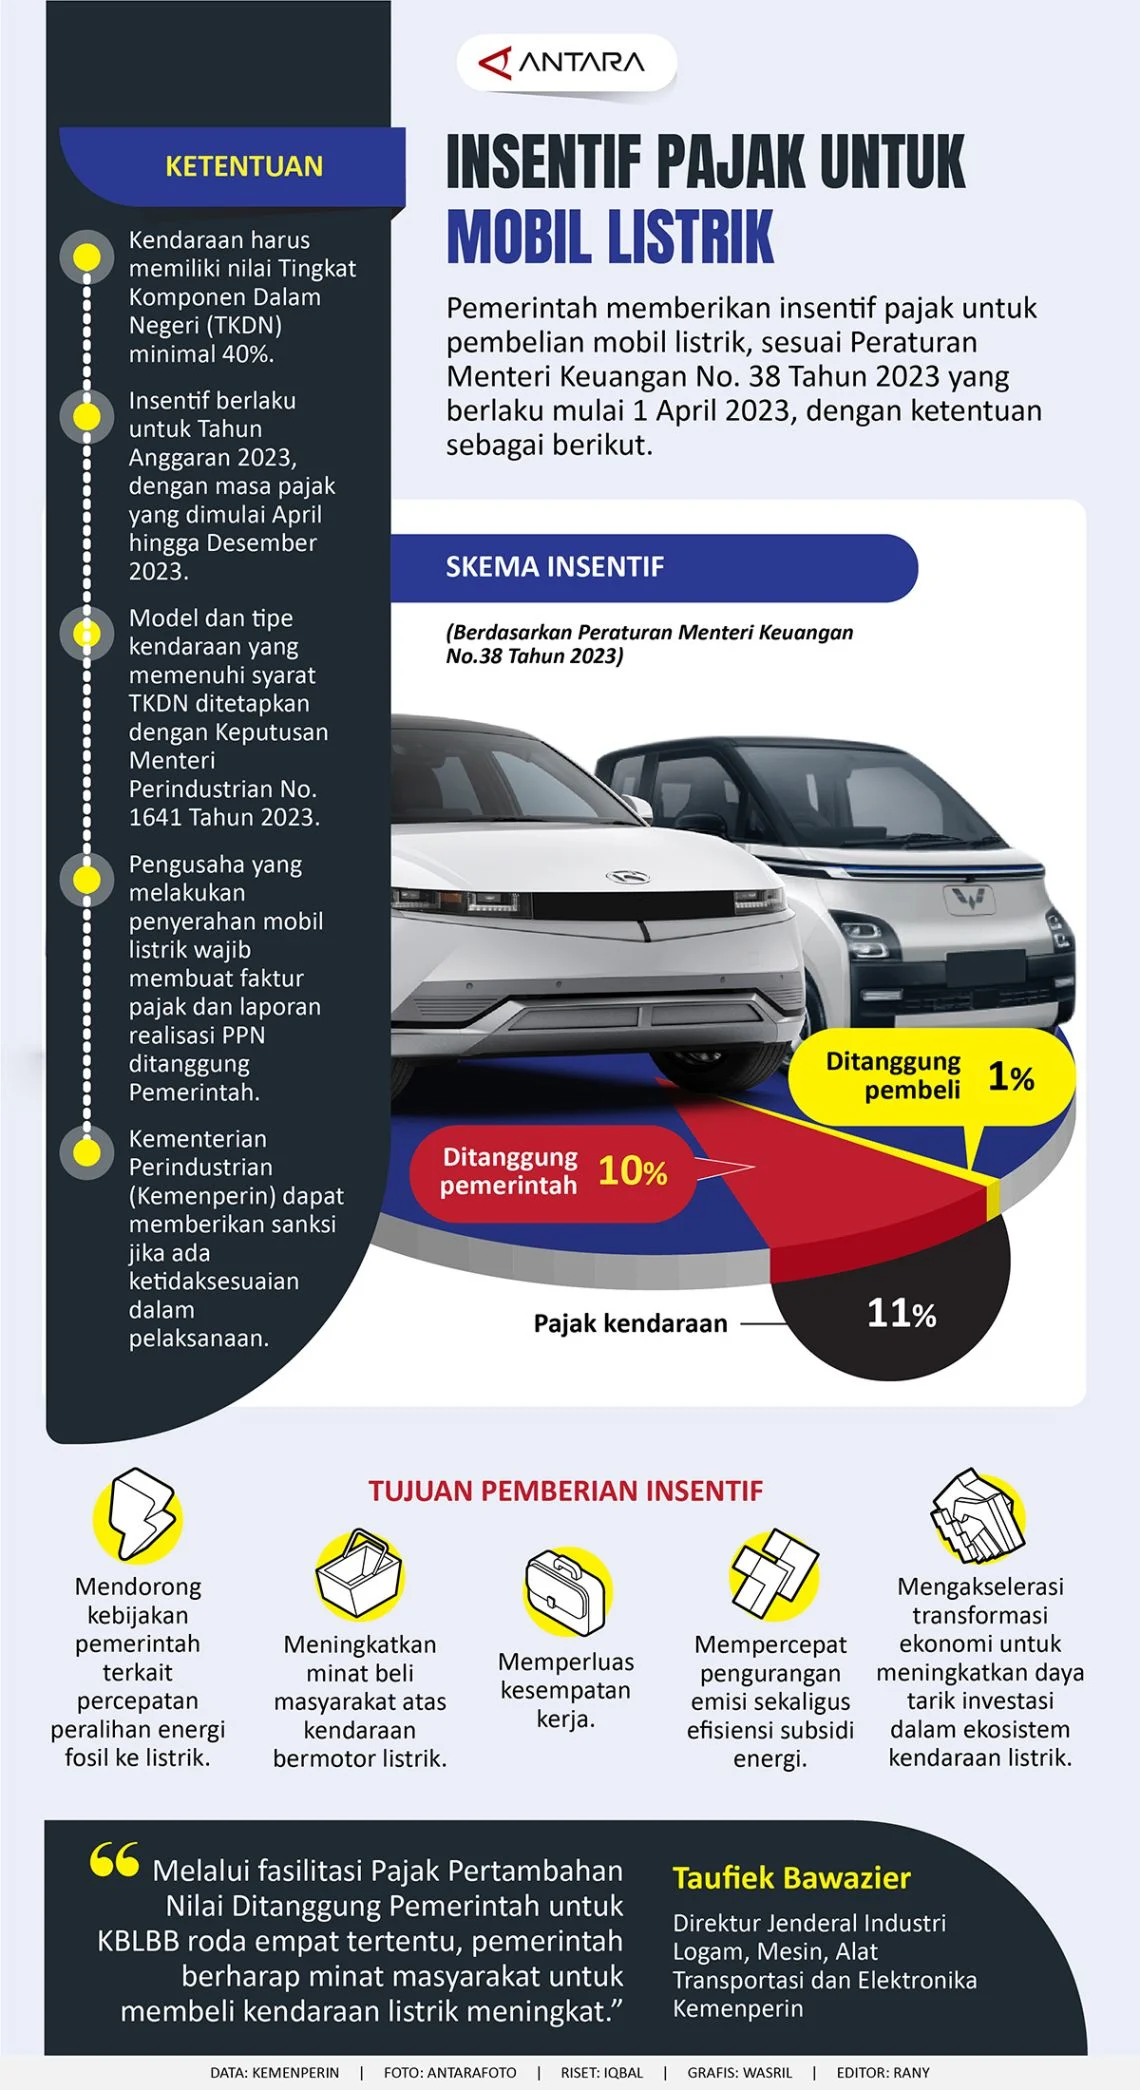
IPD – 21 April 2026 | Tren kendaraan listrik (Battery Electric Vehicle/BEV) semakin menguat di seluruh Indonesia, termasuk di kota Medan. Namun, kebijakan yang sebelumnya memberikan pembebasan pajak 100% untuk mobil listrik kini berubah. Pemerintah melalui Permendagri No 11 Tahun 2026 resmi memasukkan kendaraan listrik ke dalam objek Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB) mulai 1 April 2026.
Perubahan ini menandai berakhirnya masa pajak gratis bagi mobil listrik, sekaligus menyesuaikan beban pajak dengan mobil berbahan bakar bensin. Perhitungan pajak tetap mengacu pada Nilai Jual Kendaraan Bermotor (NJKB) serta koefisien bobot yang mencerminkan dampak kendaraan terhadap infrastruktur jalan.
Bagaimana Skema Baru Diterapkan?
Berikut poin utama yang harus diketahui oleh pemilik atau calon pembeli mobil listrik:
- Objek Pajak: Semua kendaraan listrik berbasis baterai kini masuk dalam daftar objek PKB dan BBNKB.
- Koefisien Bobot: Setiap tipe kendaraan memiliki koefisien khusus. Contohnya, BYD M6 memiliki koefisien 1,050, setara dengan Daihatsu Xenia, sehingga beban pajaknya secara teknis sama.
- Kebijakan Daerah: Pemerintah Provinsi dapat menyesuaikan tarif atau memberikan insentif tambahan. Di Sumatera Utara, pemerintah daerah masih berpotensi memberi potongan untuk mengurangi polusi.
- Perhitungan Pajak: Pajak dihitung dengan rumus NJKB × koefisien bobot × tarif daerah. Tarif dasar ditetapkan secara nasional, tetapi daerah dapat menurunkannya.
Insentif Daerah dan Dampaknya
Walaupun tidak lagi bebas pajak total, kendaraan listrik masih dapat menikmati keringanan pajak yang bersifat fleksibel. Kebijakan ini bertujuan menjaga laju adopsi kendaraan bersih sekaligus memastikan pendapatan daerah tetap terjaga. Beberapa provinsi, termasuk DKI Jakarta dan Jawa Barat, telah mengumumkan potongan hingga 30% untuk mobil listrik berdaya rendah.
Pengguna di Medan disarankan untuk memeriksa tarif terbaru di Samsat setempat dan menyiapkan dana pajak tahunan sebelum masa STNK berakhir.
Pajak untuk Jasa Luar Negeri dan UMKM
Sebagai pelengkap, regulasi perpajakan 2026 juga mengklarifikasi perlakuan pajak atas jasa yang dijual ke luar negeri oleh perusahaan non‑PKP. Berikut rangkuman singkat:
- PPN: Tidak dikenakan bagi perusahaan yang belum berstatus PKP, bahkan untuk penyerahan jasa ke luar negeri.
- PPh: Penghasilan dari jasa luar negeri tetap menjadi objek Pajak Penghasilan dan harus dilaporkan dalam SPT Tahunan. Jika ada pemotongan pajak di negara sumber, dapat dikreditkan melalui PPh Pasal 24.
- PPh Final UMKM: Perusahaan baru dengan omzet ≤ Rp4,8 miliar dapat memanfaatkan tarif final 0,5 % sesuai PP No 55/2022, asalkan memenuhi syarat administratif.
Penyusutan Aset dalam Pajak
Aturan terbaru juga menegaskan kapan penyusutan aset dapat dimulai. Menurut Pasal 5 ayat (1) PMK 72/2023, penyusutan baru dapat dimulai saat aset mulai digunakan secara ekonomis atau mulai menghasilkan pendapatan, bukan saat pembelian. Untuk aset yang masih dalam proses pengerjaan, penyusutan dimulai setelah selesai. Jika aset belum menghasilkan, wajib mengajukan permohonan ke Direktur Jenderal Pajak untuk penetapan resmi.
Berikut tabel singkat yang merangkum kondisi mulai penyusutan:
| Kondisi Aset | Waktu Mulai Penyusutan |
|---|---|
| Aset selesai diproduksi dan langsung dipakai | Bulan pertama penggunaan |
| Aset masih dalam pengerjaan | Bulan selesai pengerjaan |
| Aset belum dipakai dan belum menghasilkan | Setelah permohonan DJP disetujui |
Dengan memahami ketentuan ini, wajib pajak dapat menghindari kesalahan pencatatan dan potensi sanksi.
Secara keseluruhan, perubahan regulasi pajak kendaraan listrik, ketentuan PPN/PPh untuk jasa luar negeri, serta aturan penyusutan aset menandai era baru dalam kebijakan fiskal Indonesia. Pemerintah berupaya menyeimbangkan dorongan transisi energi bersih dengan kebutuhan pendapatan daerah, sambil tetap memberi ruang bagi UMKM dan pelaku industri untuk beradaptasi.
Wajib pajak, baik individu maupun perusahaan, disarankan untuk terus memantau kebijakan daerah masing‑masing, mengoptimalkan insentif yang tersedia, dan memastikan kepatuhan administrasi melalui sistem elektronik seperti Coretax.