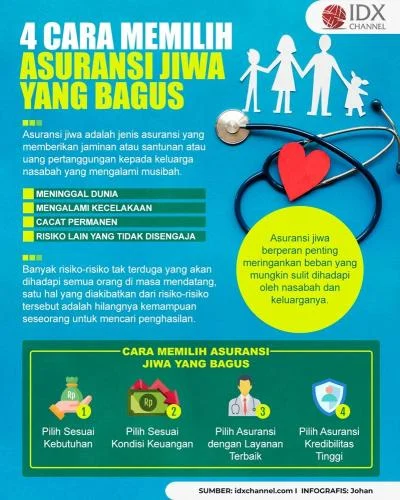
IPD – 08 Maret 2026 | Pilih asuransi jiwa yang tepat menjadi prioritas utama bagi banyak keluarga di 2026, terutama di tengah meningkatnya biaya layanan kesehatan seperti tarif JKN kelas III yang naik menjadi Rp42.000 per orang. Memahami legalitas perusahaan, keandalan proses klaim, serta cara mengintegrasikan asuransi ke dalam perencanaan keuangan pribadi dapat mengurangi beban finansial di masa depan.
1. Verifikasi Legalitas dan Reputasi Penyedia Asuransi
Langkah pertama yang harus dilakukan adalah memastikan bahwa perusahaan asuransi memiliki izin resmi dari Otoritas Jasa Keuangan (OJK). Cek nomor izin pada situs OJK atau melalui portal resmi OJK. Selain itu, perhatikan rekam jejak perusahaan dalam menyelesaikan klaim. Data klaim yang transparan dan rating kepuasan nasabah menjadi indikator keandalan.
- Periksa apakah perusahaan terdaftar di Bursa Efek Indonesia (BEI) – biasanya menandakan tingkat akuntabilitas yang lebih tinggi.
- Lihat laporan keuangan tahunan yang dipublikasikan secara terbuka.
- Bandingkan tingkat penyelesaian klaim (claim settlement ratio) dengan standar industri, biasanya di atas 80% dianggap baik.
2. Sesuaikan Manfaat dengan Kebutuhan Keluarga
Setiap keluarga memiliki profil risiko yang berbeda. Pertimbangkan faktor berikut:
- Jumlah tanggungan: Semakin banyak anggota keluarga, semakin tinggi kebutuhan perlindungan.
- Usia dan kondisi kesehatan: Premi biasanya lebih rendah untuk usia muda dan kondisi sehat.
- Rencana keuangan jangka panjang: Apakah Anda menyiapkan dana pendidikan, dana pensiun, atau membayar kredit rumah?
Beberapa produk asuransi jiwa kini menawarkan rider tambahan, seperti perlindungan penyakit kritis atau manfaat tambahan untuk biaya kesehatan yang dapat menutupi kenaikan iuran JKN.
3. Perhatikan Biaya Premi dan Mekanisme Pembayaran
Di 2026, banyak penyedia asuransi memperkenalkan skema premi fleksibel, termasuk premi tahunan, semester, atau bulanan. Pilih yang paling cocok dengan aliran kas keluarga. Hindari produk dengan biaya administrasi tersembunyi; semua biaya harus tercantum jelas dalam polis.
4. Manfaatkan Penasihat Keuangan Profesional
Menurut survei terbaru, lebih dari 40% orang dewasa di Amerika mencari bantuan penasihat keuangan, dan tren serupa terlihat di Indonesia. Penasihat keuangan dapat membantu menilai kebutuhan asuransi secara objektif, mengintegrasikan asuransi jiwa dengan produk investasi, serta memastikan alokasi dana tidak membebani anggaran bulanan. Bagi profesional sibuk, eksekutif berpenghasilan tinggi, atau mereka yang membutuhkan akuntabilitas keuangan, konsultasi dengan certified financial planner (CFP) menjadi langkah strategis.
Contoh praktis: seorang eksekutif berusia 35 tahun dengan dua anak dapat mengalokasikan 5% dari penghasilannya untuk premi asuransi jiwa, sambil menambahkan rider penyakit kritis untuk menutupi potensi kenaikan biaya kesehatan.
5. Evaluasi Kebijakan Secara Berkala
Kondisi keuangan dan kebutuhan keluarga berubah seiring waktu. Lakukan review polis setidaknya setahun sekali atau ketika terjadi peristiwa signifikan (kelahiran, pernikahan, perubahan pekerjaan). Penyesuaian premi atau penambahan rider dapat dilakukan tanpa harus mengganti polis secara keseluruhan.
Dengan menggabungkan pemeriksaan legalitas, penyesuaian manfaat, kontrol biaya, dan dukungan penasihat keuangan, keluarga dapat melindungi diri secara optimal tanpa harus menanggung beban finansial yang berat.
Di tengah tantangan ekonomi yang semakin kompleks, asuransi jiwa tetap menjadi pondasi penting dalam strategi perlindungan keuangan. Mengikuti langkah-langkah di atas akan membantu Anda membuat keputusan yang cerdas dan terinformasi, sehingga keluarga tetap aman dan terjamin di masa depan.