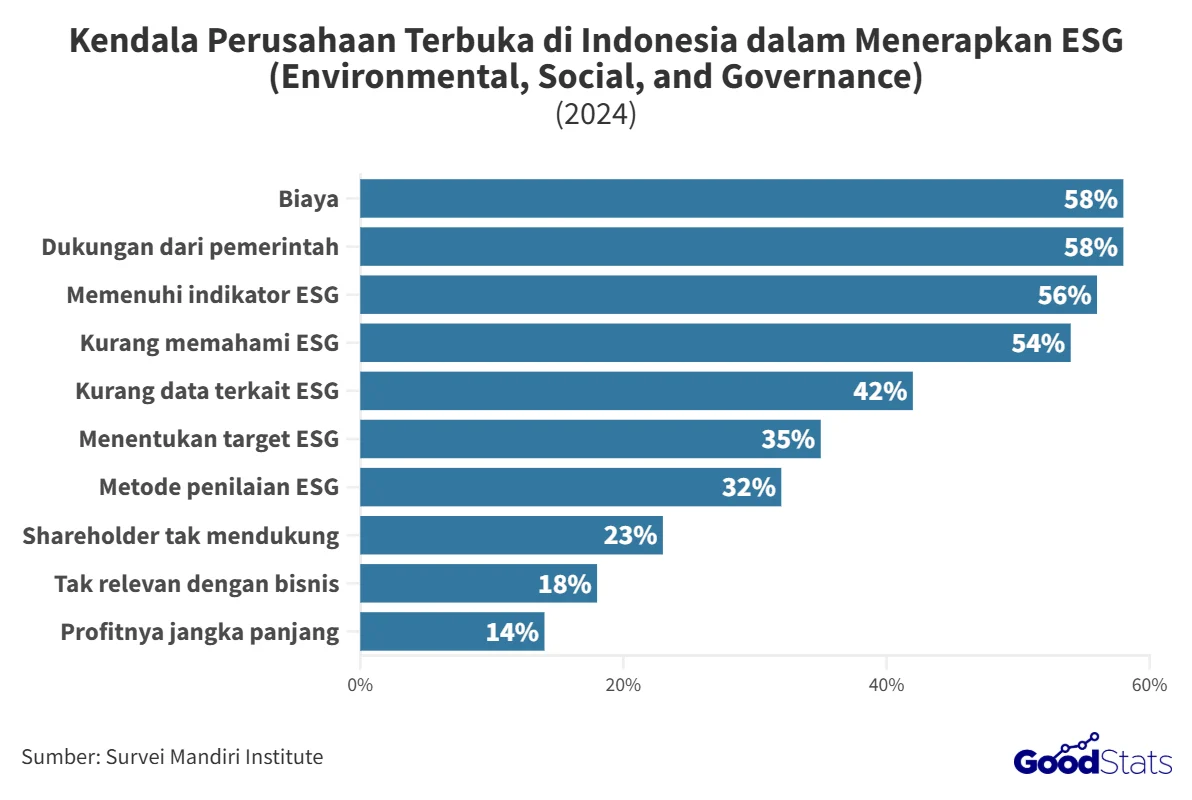
IPD – 17 April 2026 | Pasar modal Indonesia kini menjadi arena perbincangan intens, dengan tiga isu utama yang menggerakkan perhatian investor: kinerja ESG emiten properti, kebijakan dividen yang menarik, serta peningkatan risiko delisting di Bursa Efek Indonesia (BEI) pada tahun 2026.
Dalam penilaian ESG yang dikeluarkan bersama BEI dan Sustainalytics, semakin rendah angka skor, semakin baik profil risiko perusahaan. Pada sektor properti, PT Ciputra Development Tbk (CTRA) menempati puncak dengan skor 22.56, menandakan risiko lingkungan dan tata kelola berada pada level sedang. Emiten lain seperti BSDE (23.23), PANI (24.51), dan PWON (25.21) masuk dalam kategori Moderate Risk, sementara KIJA (31.39) tercatat di High Risk, mengindikasikan tantangan operasional yang lebih besar.
| Emiten | Skor ESG | Kategori Risiko |
|---|---|---|
| CTRA | 22.56 | Moderate |
| BSDE | 23.23 | Moderate |
| PANI | 24.51 | Moderate |
| PWON | 25.21 | Moderate |
| KIJA | 31.39 | High |
Keunggulan skor ESG tidak hanya meningkatkan reputasi, tetapi juga membuka peluang pembiayaan dengan bunga lebih murah. Ketua Umum Green Building Council Indonesia (GBCI), Ignesjz Kemalawarta, menegaskan bahwa bangunan bersertifikasi hijau dapat mengurangi biaya operasional hingga 20 persen, sehingga memperkuat profitabilitas jangka panjang emiten.
Di sisi lain, PT Dharma Polimetal Tbk (DRMA) mengumumkan pembagian dividen tunai sebesar Rp329,4 miliar atau Rp70 per saham setelah mencatat laba bersih Rp667 miliar pada 2025. Keputusan ini diambil meskipun industri otomotif domestik mengalami pelemahan, menandakan strategi perusahaan yang tetap berfokus pada nilai bagi pemegang saham. Manajemen juga mengalokasikan belanja modal (capex) sebesar Rp400 miliar untuk ekspansi produk baru dan pengembangan komponen kendaraan listrik.
Dividen tinggi DRMA menarik minat investor yang mengincar aliran kas stabil, sementara capex yang signifikan menunjukkan komitmen perusahaan untuk pertumbuhan berkelanjutan. Penggantian direktur, dengan Dian Eka Hartiningsih menggantikan Yosaphat Panuturi, menambah sinyal positif mengenai tata kelola dan kepemimpinan.
Sementara itu, data BEI mengindikasikan lonjakan delisting emiten yang signifikan. Pada 2023 dan 2024, hanya satu perusahaan yang terdelist masing‑masing. Angka tersebut melonjak menjadi 15 pada 2025 dan diproyeksikan mencapai 18 pada 2026. Delisting terjadi karena kondisi operasional tidak memadai atau suspensi perdagangan lebih dari 50 bulan. Sebagai langkah perlindungan, BEI mewajibkan buyback saham sebelum efektifitas delisting.
- Daftar 7 emiten delisted karena pailit: COWELL, MTRA, SRIL, TOYS, SBAT, TDPM, TELE.
- Daftar 11 emiten delisted karena suspensi berkepanjangan: LCGP, SUGI, MABA, LMAS, SKYB, ENVY, GOLL, PLAS, TRIL, UNIT, DUCK.
Proses delisting tidak serta‑merta menghapus kewajiban perusahaan terhadap bursa; mereka tetap harus menyelesaikan hak‑kewajiban pemegang saham hingga delisting efektif. Kebijakan ini sejalan dengan POJK 45/2024 yang menekankan transparansi dan perlindungan investor.
Ketiga dinamika – ESG, dividen, dan delisting – saling terkait dalam menilai kualitas emiten Indonesia. Emiten dengan skor ESG baik cenderung memiliki akses pembiayaan lebih murah, yang pada gilirannya dapat memperkuat kemampuan mereka untuk menjaga likuiditas dan menghindari risiko delisting. Sebaliknya, perusahaan yang menghadapi tekanan operasional atau governance lemah lebih rentan terhadap suspensi dan eventual delisting.
Investor disarankan memperhatikan kombinasi faktor ESG, kebijakan dividen, serta riwayat kepatuhan regulasi dalam menyusun portofolio. Dengan menilai emiten secara holistik, peluang mendapatkan return yang stabil sekaligus meminimalkan risiko dapat dioptimalkan.