Regulasi digital kini menjadi faktor penentu kelangsungan hidup startup di Indonesia. Bukan lagi sekadar tantangan operasional, tetapi sebuah medan strategis yang menuntut adaptasi cepat dan pemahaman mendalam. Pada artikel ini, kita akan menyoroti dampak regulasi digital terhadap startup dengan fokus pada kebijakan data pribadi (PDPA) dan perizinan fintech, dua area yang paling memengaruhi ekosistem teknologi saat ini.
Berbeda dengan pembahasan umum yang hanya mengulang‑ulang regulasi, artikel ini menyajikan angle khusus: bagaimana regulasi baru memaksa startup menata ulang arsitektur data, model bisnis, serta strategi pendanaan. Data konkret, contoh kasus, dan tabel perbandingan akan membantu Anda melihat gambaran lengkap, bukan sekadar teori.
dampak regulasi digital terhadap startup: kebijakan data pribadi (PDPA)
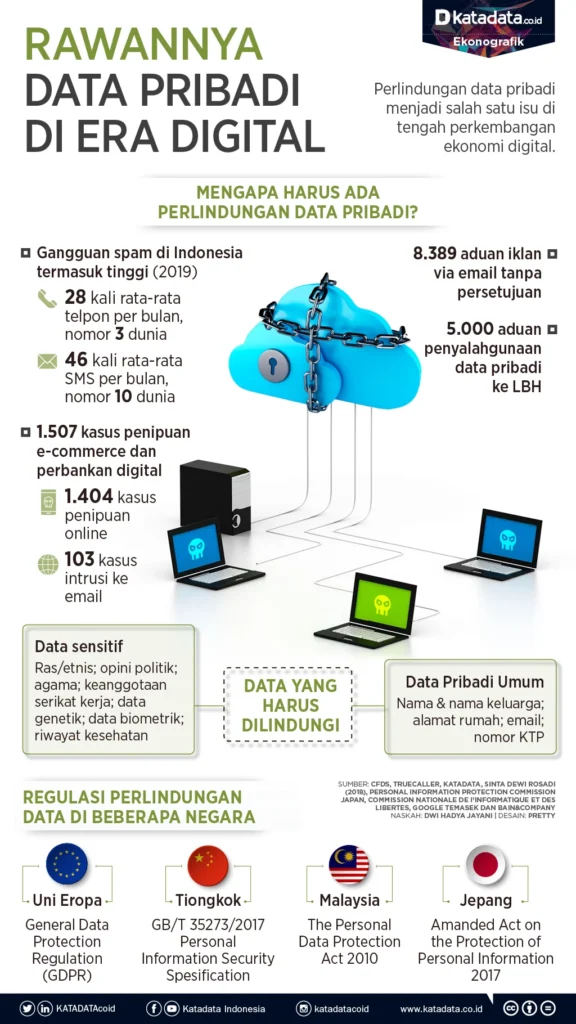
PDPA (Personal Data Protection Act) yang mulai berlaku pada awal 2025 menuntut semua perusahaan, termasuk startup, untuk mengelola data konsumen secara lebih transparan. Dampaknya meliputi:
- Investasi infrastruktur: Startup harus mengalokasikan dana tambahan untuk enkripsi, audit, dan sistem manajemen persetujuan.
- Perubahan produk: Fitur yang mengandalkan data granular, seperti rekomendasi AI, harus disesuaikan agar tetap patuh.
- Risiko hukum: Pelanggaran dapat berujung pada denda hingga 4% dari omzet tahunan.
dampak regulasi digital terhadap startup: contoh konkret pada fintech
Fintech menjadi contoh paling nyata. Sebuah startup pinjaman peer‑to‑peer harus mengintegrasikan modul verifikasi KYC (Know Your Customer) yang mematuhi PDPA sekaligus menyesuaikan proses underwriting. Tanpa kepatuhan, mereka berisiko kehilangan lisensi dan kepercayaan investor.
| Aspek | Sebelum PDPA | Sesudah PDPA |
|---|---|---|
| Pengumpulan data | Data bebas tanpa persetujuan eksplisit | Persetujuan eksplisit & dokumentasi audit |
| Keamanan | Enkripsi standar | Enkripsi end‑to‑end + tokenisasi |
| Biaya operasional | Rata‑rata Rp 50 juta/tahun | Rata‑rata Rp 120 juta/tahun (penambahan compliance) |
Analisis teknis: menyiapkan arsitektur yang patuh
Untuk mengatasi dampak regulasi digital terhadap startup, tim teknis perlu mengadopsi pendekatan “privacy‑by‑design”. Berikut langkah‑langkah utama:
- Modularisasi data: Pisahkan data pribadi dari data operasional menggunakan micro‑services.
- Audit trail otomatis: Implementasikan log immutable di blockchain atau sistem ledger terdistribusi.
- Dynamic consent engine: Sistem yang memungkinkan pengguna mengubah persetujuan secara real‑time melalui UI yang intuitif.
Contoh praktis dapat dilihat pada studi kasus transformasi digital perusahaan Indonesia yang berhasil menurunkan biaya compliance sebesar 30% setelah migrasi ke arsitektur berbasis layanan.
Kelebihan & Kekurangan regulasi bagi startup
Kelebihan
- Kepercayaan pasar: Konsumen lebih nyaman bertransaksi dengan startup yang patuh.
- Standarisasi proses: Memaksa adopsi best practice yang dapat meningkatkan efisiensi jangka panjang.
- Kesempatan pendanaan: Investor institusional lebih bersedia menanam modal pada startup dengan kepatuhan yang jelas.
Kekurangan
- Beban biaya awal: Pengeluaran untuk compliance dapat mengurangi runway finansial.
- Kecepatan inovasi: Proses persetujuan yang ketat dapat memperlambat peluncuran fitur baru.
- Ketergantungan pada regulasi: Perubahan kebijakan mendadak dapat mengganggu roadmap produk.
FAQ – Pertanyaan umum tentang dampak regulasi digital terhadap startup
- Apakah semua startup wajib mematuhi PDPA? Ya, semua entitas yang mengumpulkan atau memproses data pribadi warga Indonesia wajib mematuhi PDPA, tanpa memandang skala bisnis.
- Bagaimana cara menghitung biaya compliance? Hitung total investasi infrastruktur (enkripsi, audit, training) dan tambahkan biaya operasional tahunan untuk monitoring serta audit eksternal.
- Apakah ada insentif pemerintah untuk startup yang patuh? Pemerintah menyediakan tax credit sebesar 20% untuk belanja teknologi keamanan data, khusus untuk startup berpendapatan di bawah Rp 10 miliar.
- Apakah regulasi fintech berbeda dari regulasi data pribadi? Ya, selain PDPA, fintech harus memenuhi lisensi OJK, termasuk persyaratan likuiditas dan manajemen risiko.
- Bagaimana startup dapat tetap inovatif sambil patuh? Fokus pada “innovation sandbox” yang disediakan OJK; sandbox memungkinkan pengujian fitur baru dengan regulasi yang lebih fleksibel selama periode terbatas.
Dengan memahami dampak regulasi digital terhadap startup secara detail, para pendiri dan tim teknis dapat merencanakan strategi yang tidak hanya mematuhi hukum, tetapi juga memanfaatkan regulasi sebagai keunggulan kompetitif. Adaptasi cepat, investasi yang tepat, dan kolaborasi dengan regulator akan menjadi kunci untuk tumbuh dalam ekosistem yang semakin teratur.
Jika Anda baru memulai perjalanan digital, jangan lewatkan artikel Hello world! yang memberikan panduan dasar tentang membangun produk pertama yang compliant sejak hari pertama.