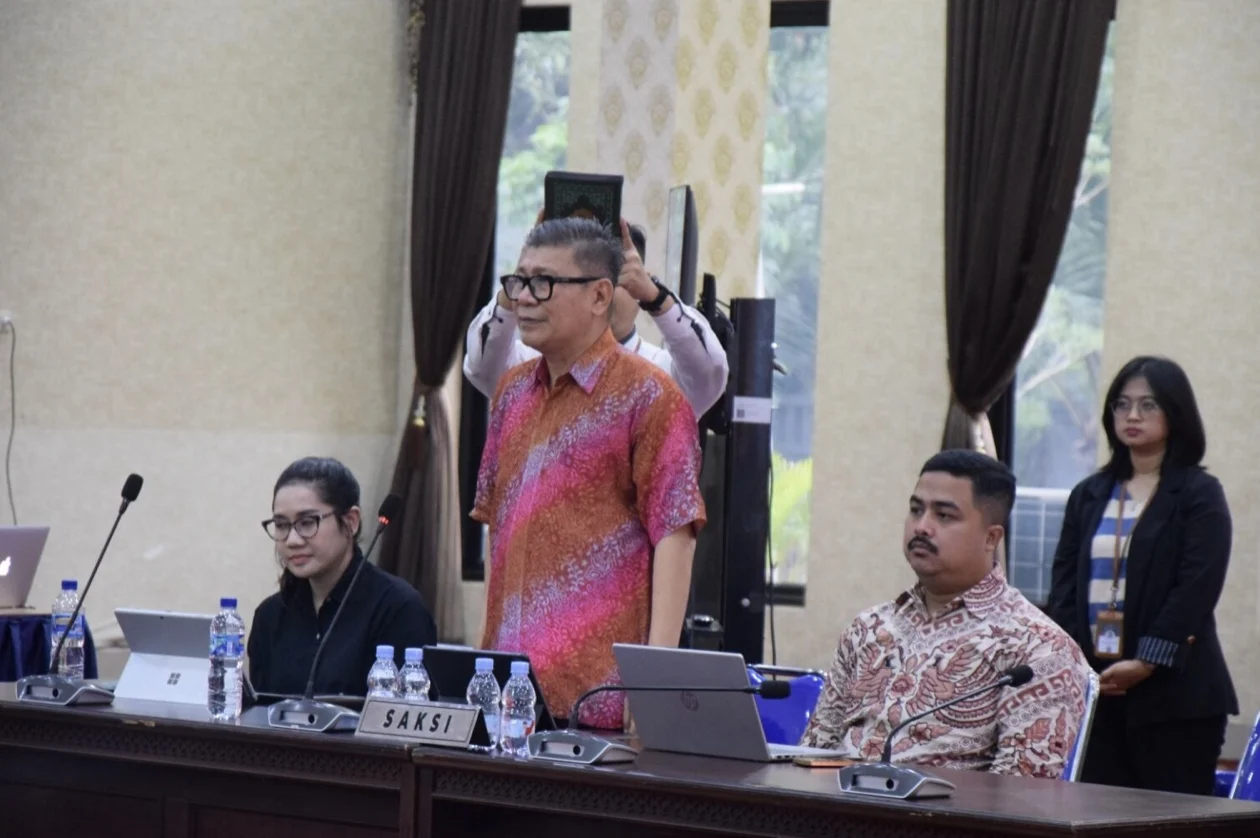
IPD – 28 Maret 2026 | Komisi Pengawas Persaingan Usaha (KPPU) pada Rabu (26/3/2026) menjatuhkan sanksi denda total sebesar Rp755 miliar kepada 97 pelaku usaha fintech peer‑to‑peer lending (pinjol) yang terbukti melanggar Pasal 5 Undang‑Undang Nomor 5 Tahun 1999. Putusan ini menandai akhir dari salah satu perkara persaingan usaha terbesar dalam sejarah KPPU, baik dari sisi jumlah terlapor maupun dampaknya pada pasar pinjaman daring. Namun, tak lama setelah keputusan dibacakan, Asosiasi Fintech Indonesia (AFI) mengeluarkan pernyataan resmi yang menolak sebagian besar temuan KPPU, menilai bahwa putusan tersebut “tidak mencerminkan fakta” dan berpotensi merugikan ekosistem fintech secara keseluruhan.
Majelis Komisi yang dipimpin Ketua Rhido Jusmadi bersama anggota M. Fanshurullah Asa, Aru Armando, M. Noor Rofieq, Gopprera Panggabean, Hilman Pujana, Mohammad Reza, Eugenia Mardanugraha, dan Budi Joyo Santoso menyatakan semua terlapor terbukti secara sah dan meyakinkan melakukan perjanjian penetapan suku bunga atau manfaat ekonomi yang mengurangi intensitas persaingan harga. Penetapan batas atas suku bunga dinilai tidak efektif dalam melindungi konsumen, melainkan berpotensi menjadi alat koordinasi harga antar pelaku.
Berikut rangkuman utama sanksi yang dijatuhkan:
| Kelompok Terlapor | Jumlah Terlapor | Denda Minimal | Denda Maksimum |
|---|---|---|---|
| Pelaku dengan denda minimal | 52 | Rp1 miliar | Rp5 miliar |
| Pelaku dengan denda menengah | 30 | Rp5 miliar | Rp15 miliar |
| Pelaku dengan denda tertinggi | 15 | Rp15 miliar | Rp30 miliar |
Total denda mencapai Rp755 miliar, yang sekaligus menjadi catatan denda tertinggi yang pernah dijatuhkan KPPU pada sektor fintech. Selain denda, KPPU juga memberikan rekomendasi kepada Otoritas Jasa Keuangan (OJK) untuk memperkuat pengawasan industri pinjaman daring, menutup celah regulasi (regulation gap), dan membatasi peran asosiasi dalam menetapkan pedoman yang berpotensi mengandung unsur anti‑persaingan.
Menanggapi keputusan tersebut, Ketua Asosiasi Fintech Indonesia, Ahmad Riza, dalam konferensi pers pada Kamis (27/3/2026) menyatakan bahwa KPPU belum mempertimbangkan data pasar yang lebih luas serta dinamika kompetitif yang terjadi di lapangan. “Kami menghormati kewenangan KPPU, namun fakta yang ada menunjukkan bahwa banyak pelaku memang beroperasi dalam kerangka regulasi OJK dan tidak ada bukti kuat adanya kartel yang mengatur suku bunga secara terpusat,” ujarnya. Riza menambahkan bahwa batas atas suku bunga yang dipersiapkan OJK memang bersifat fleksibel dan ditujukan untuk melindungi konsumen, bukan sebagai instrumen koordinasi harga.
Asosiasi juga menyoroti bahwa proses pembuktian dalam persidangan masih mengandalkan dokumen internal yang tidak sepenuhnya transparan. “Beberapa keberatan formal yang diajukan, seperti klaim kurangnya saksi kunci dan ketidakhadiran dokumen penting, belum mendapat pertimbangan yang adil,” tambahnya. Riza menuntut agar KPPU membuka kembali ruang dialog dengan pelaku fintech dan OJK untuk meninjau ulang metodologi investigasi.
Sementara itu, Otoritas Jasa Keuangan (OJK) menyatakan akan meninjau kembali rekomendasi KPPU dan mempertimbangkan penyesuaian kebijakan pengawasan. Direktur Ekonomi Digital OJK, Lina Suryani, menegaskan bahwa OJK selalu mengutamakan perlindungan konsumen dan stabilitas pasar. “Kami akan mengevaluasi mekanisme penetapan suku bunga, memastikan tidak ada praktik anti‑persaingan, sekaligus menjaga agar akses kredit tetap terjangkau bagi masyarakat,” kata Suryani.
Para pengamat industri menilai bahwa keputusan KPPU sekaligus menandai titik balik bagi regulasi fintech di Indonesia. Dr. Budi Santoso, pakar ekonomi digital di Universitas Indonesia, berpendapat bahwa denda besar ini memberi sinyal kuat bahwa koordinasi harga tidak akan ditolerir, namun ia juga mengingatkan bahwa kebijakan harus seimbang. “Jika regulasi terlalu keras, inovasi fintech dapat terhambat, mengurangi pilihan konsumen, terutama di daerah yang belum terlayani oleh bank tradisional,” ujarnya.
Secara historis, kasus ini bermula pada 2023 ketika KPPU menerima laporan adanya indikasi kartel suku bunga di kalangan pinjol. Penyidikan intensif dimulai pada Agustus 2025, dengan tahap pemeriksaan pendahuluan yang diikuti oleh pemeriksaan lanjutan. Meskipun para terlapor menolak semua tuduhan, majelis komisi tetap menemukan bukti perjanjian yang menjustifikasi sanksi.
Ke depan, industri fintech diperkirakan akan menyesuaikan model bisnisnya untuk menghindari praktik yang dianggap anti‑persaingan. Beberapa platform pinjol sudah mengumumkan rencana meningkatkan transparansi suku bunga, memperkenalkan kalkulator biaya, dan memperkuat mekanisme pengaduan konsumen. Di sisi lain, asosiasi berjanji akan terus berkoordinasi dengan regulator untuk menyusun standar industri yang sejalan dengan kebijakan persaingan usaha.
Putusan KPPU yang menegaskan denda Rp755 miliar sekaligus membuka ruang debat publik tentang keseimbangan antara regulasi persaingan dan inovasi fintech. Dengan respons tegas dari Asosiasi Fintech Indonesia, proses dialog antara regulator, pelaku industri, dan konsumen menjadi semakin penting untuk memastikan pasar pinjaman daring tetap adil, transparan, dan kompetitif.